
Wat is het verschil tussen sale-and-leaseback en private lease?

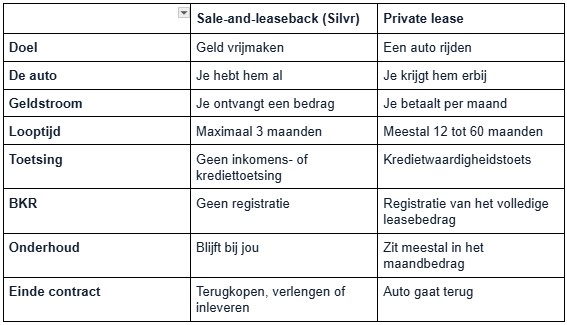
Beide vormen hebben huur in de constructie en beide gaan over een auto waarvan je niet de eigenaar bent. Daarmee houdt de gelijkenis op. In de geldstroom zijn ze elkaars tegenpolen: bij private lease betaal jij maandelijks, bij sale-and-leaseback ontvang jij een bedrag.
Wie de twee door elkaar haalt, kiest het verkeerde product voor zijn situatie. Hieronder staat waar de scheidslijn ligt.
Private lease: mobiliteit regelen
Bij private lease huur je een auto die je nog niet hebt. De leasemaatschappij koopt hem, jij rijdt hem en betaalt een vast bedrag per maand, meestal inclusief onderhoud, verzekering en belasting. De looptijd is doorgaans 12 tot 60 maanden. Aan het einde lever je de auto in.
Het doel is mobiliteit: rijden zonder eigenaarsrisico. Je hebt geen restwaarderisico, geen onderhoudsverrassingen en een voorspelbare maandlast.
Sale-and-leaseback: liquiditeit vrijmaken
Bij sale-and-leaseback verkoop je de auto die je al hebt, en huurt hem direct terug. Je blijft rijden in je eigen auto en ontvangt een bedrag: bij Silvr 60 tot 80 procent van de vastgestelde marktwaarde. De looptijd is maximaal drie maanden en aan het einde kies je zelf of je terugkoopt, verlengt of inlevert. Het doel is liquiditeit: geld vrijmaken zonder je mobiliteit op te geven.
De twee naast elkaar
Het BKR-verschil is groter dan mensen denken
Dit is het punt waar de meeste mensen van schrikken, en het is goed om het precies te weten.
Aanbieders met het Keurmerk Private Lease registreren het leasecontract sinds februari 2016 bij Stichting BKR, binnen 30 dagen na aflevering van de auto. Sinds 1 april 2022 wordt daarbij het volledige leasebedrag over de hele contractduur doorgegeven. Bij een auto van 299 euro per maand over 48 maanden staat er dus 14.352 euro in het CKI.
Dat bedrag telt mee als verplichting wanneer je later een hypotheek of een andere financiering aanvraagt. Sluit je een private leasecontract en wil je binnen die looptijd een huis kopen, dan kan dat een flinke hap uit je maximale hypotheek nemen. Overleg dat vooraf met een hypotheekadviseur.
Bij een koop met terughuur is er geen kredietovereenkomst en dus niets te registreren. Wat er al staat blijft staan, maar er komt niets bij.
Belangrijk: een private lease-auto kun je niet verzilveren
Dit is de fout die we het vaakst tegenkomen. Rijd je private lease, dan is de auto eigendom van de leasemaatschappij. Het kenteken staat niet op jouw naam en je kunt hem dus niet verkopen, ook niet tijdelijk.
Verzilveren kan alleen met een voertuig dat op jouw naam staat en vrij is van financiering. Datzelfde geldt voor operational lease en voor een auto waar nog een financiering op loopt.
Welke past bij jouw vraag?
Kies private lease als je een auto nodig hebt en vaste maandlasten wilt zonder risico op reparaties en restwaarde. Je betaalt voor gemak en zekerheid, en dat is een legitieme reden.
Kies verzilveren als je een auto hebt en geld nodig hebt. Kortlopend, zonder toetsing, en met je eigen auto op de oprit. Voor een periode van weken tot een paar maanden, met een duidelijk moment waarop het geld weer terugkomt.
Wil je geen van beide en heb je een structurele financieringsbehoefte, dan is een gesprek met de bank of een adviseur logischer dan een van deze twee.
Zelf checken wat mogelijk is
De aanvraag is online, kost minder dan een minuut en verplicht je tot niets. Binnen 24 uur ontvang je een gepersonaliseerd voorstel, zeven dagen geldig.